




土地(固定資産税)について
土地評価の仕組み
「固定資産評価基準」に基づき、地目別に定められた評価方法により評価します。
固定資産税の土地の評価額は3年に一度見直し(評価替え)が行われます。
地目
地目は、宅地、田及び畑(あわせて農地といいます。)、鉱泉地、池沼、山林、牧場、原野及び雑種地をいいます。固定資産税の評価は、不動産登記簿上の地目に関わりなく、賦課期日(1月1日)の現況の地目によります。
地積
地積(面積)は、原則として賦課期日(1月1日)の登記簿に登記されている地積によります。
画地の認定
一画地とは、原則として土地課税台帳等に登録された1筆の土地をいうものとされています。ただし、利用状況に応じて、一筆の土地を複数の画地に分ける場合や、複数の筆にまたがる土地を一つの画地として認定する場合があります。宅地の評点数は、一画地ごとに画地計算法を適用し求められます。
地目別の評価方法
総務省が定める「固定資産評価基準」に従い、売買実例価格をもとに算定した正常売買価格を基礎として、地目別に定められた評価方法により評価します。
ア 宅地(市街地宅地評価法の場合)の評価方法
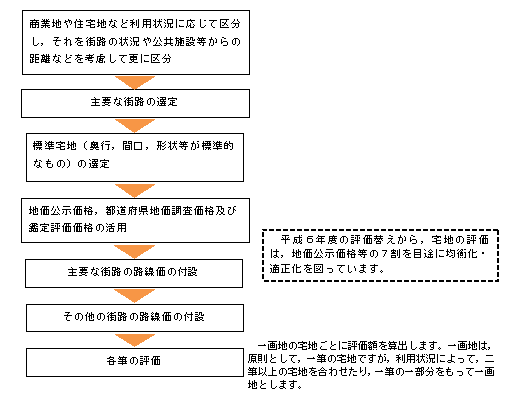
イ 宅地(その他の宅地評価法の場合)の評価方法
- 状況の類似する地区ごとに標準宅地を選定し、その適正な時価(地価公示価格等の7割を目途)に比準して、各筆を評価します。
ウ 農地・山林の評価方法
- 状況の類似する地区ごとに、標準的な田、畑、山林を選定し、その適正な時価(その算定の基礎となる売買実例価格に宅地見込地としての要素等があればそれに相当する価格を控除した価格)に比準して各筆を評価します。
- 市街化区域農地や宅地等への転用許可を受けた農地等については、状況が類似する宅地等の評価額を基準として求めた価格から造成費を控除した価格によって評価します。
エ 原野の評価方法
- 売買実例価格等から評定される適正な時価に比準して評価します。
- 市街化区域原野については、状況が類似する宅地等の評価額を基準として求めた価格から造成費を控除した価格によって評価します。
オ 雑種地の評価方法
状況が類似する宅地等の評価額を基準として求めた価格から、その利用状況に応じて、造成費を控除した価格によって評価します。
以下の表の比準割合を状況が類似する宅地等の評価額を基準として求めた価格に乗じることで、雑種地の評価額を求めることができます。
| 利用区分 | 市街化区域 | 市街化調整区域 |
|---|---|---|
| 太陽光発電施設用地 | 0.70 | 0.50 |
| 駐車場 | 0.70 | 0.20 |
| 資材置場 | 0.70 | 0.20 |
| 私道 | 0.10 | 0.10 |
一覧にない利用区分の比準割合については、お手数ですが税務課資産税係までお問い合わせください。
路線価等の公開
納税者の方々に土地の評価に対する理解と認識を深めていただくために、評価額の基礎となる路線価と標準宅地の所在・価格を公開しております。
〇路線価…道路に接する標準的な宅地の1平方メートル当たりの価格
〇標準宅地…状況の類似する地区ごとに選出した土地評価の基準となる代表的な土地
なお、路線価については一般財団法人資産評価システム研究センターのホームページで公開しています。
ご覧になりたい方は「全国地価マップ」をクリックしてください。
見方
操作方法等の詳細については、全国地価マップの右上にある「使い方ガイド」をご確認ください。
市街化区域の場合
画面左側表示切替タブの「固定資産税路線価」のチェックをすると、付設された路線価が表示されます。宅地の近傍地価格は、対象の土地が接道している路線の価格(路線価)になります。2本以上の路線に接している場合は、一番高い路線価を使用します。
市街化区域以外の場合
画面左側表示切替タブの「状況類似地域(区)」のチェックをすると、「基準・標準宅地」を採用するエリアが表示されます。画面左側表示切替タブの「基準・標準宅地」のチェックをし、エリア内に所在する基準・標準宅地価格を使用します。
私道・後退敷地(セットバック部分)の非課税について
土地(私道及びセットバック部分)が「公共の用に供する道路」として使用されている場合は、固定資産税・都市計画税が非課税になります。非課税の適用を受けるには、「道路非課税申請書」の提出が必要になります。
申告後、賦課期日(1月1日)における利用状況を確認し、課税・非課税を決定します。
(注意)セットバック部分とは、4.0メートル未満の道路に接した敷地に建築物を建築する場合に、建築基準法において道路とみなされる部分をいいます。
要件
私道
- 公道から公道に通じているもの
- 利用上の制約を設けず、不特定多数の人に利用されているもの
- 公図上に存在し、専ら通行のために利用されているもの
セットバック部分
- セットバック部分が公道等と一体となって道路の効用を果たしているもの
- 構築物(垣根、フェンス、塀、植栽、プランター等)がセットバックラインまで下がって設置されているもの
- 未分筆の場合は、セットバック部分の面積が地積測量図等により確認できるもの
非課税の適用を受けられない私道及びセットバック部分
- 特定の通行人のみ通行を許可しているもの
- 一定の時間のみ通行を許可しているもの
- 私権を主張する表示により公共性を排除しているもの
宅地に対する税負担の調整措置
平成6年度の評価替えから評価の均衡化・適正化を図るため、宅地の評価水準を全国一律に地価公示価格等の7割を目途に行うこととなりました。しかし、それまでの評価水準が市町村ごとにばらつきがあったため、各宅地の評価額の上昇割合もばらつきが生じることとなりました。
このため、評価替えによって税負担が急増しないようにする対策として、なだらかに課税標準額を上昇させる負担調整措置が講じられています。
負担水準
負担水準とは、個々の宅地の課税標準額が評価額に対してどの程度まで達しているかを示すもので、次の算式によって求められます。 この負担水準に応じて、課税標準額が決まります。

住宅用地の課税標準額
- 負担水準100%以上:今年度評価額×住宅用地特例率(1/6又は1/3)
- 負担水準100%未満:前年度課税標準額+(今年度評価額×住宅用地特例率(1/6又は1/3)×5%)
(注意)ただし、前年度課税標準額が「今年度評価額×住宅用地特例率」を上回る場合は、今年度評価額×住宅用地特例率(1/6又は1/3)を適用し、「今年度評価額×住宅用地特例率×20%」を下回る場合は、今年度評価額×住宅用地特例率×20%相当額を適用します。
商業地等の宅地の課税標準額
- 負担水準70%以上:今年度評価額×70%
- 負担水準70%以下60%以上:前年度課税標準額を据え置きます
- 負担水準60%未満:前年度課税標準額+(今年度評価額×5%)
(注意)ただし、「前年度課税標準額+(今年度評価額×5%)」が「今年度評価額×60%」を上回る場合は今年度評価額の60%を適用し、「今年度評価額×20%」を下回る場合は今年度評価額の20%を適用します。
関連資料
関連リンク

この記事に関するお問い合わせ先
総務部 税務課 資産税担当
〒319-1192 茨城県那珂郡東海村東海三丁目7番1号
電話番号:029-282-1711
ファックス:029-282-0105
更新日:2025年10月07日