




家屋(固定資産税)について
固定資産税の課税対象となる家屋について
居宅、店舗、工場、倉庫、物置など、不動産登記法に準じた建物で、床面積に関係なく、屋根や壁があり、基礎などで土地に定着されているものが課税の対象となります。
家屋の評価方法
総務省が定める固定資産評価基準によって、再建築価格を基礎として評価します。
(注意)再建築価格…評価の対象となった家屋と同一のものを、評価の時点においてその場所に新築するものとした場合に必要とされる建築費のことです。
(1)新築家屋の評価

再建築費評点数
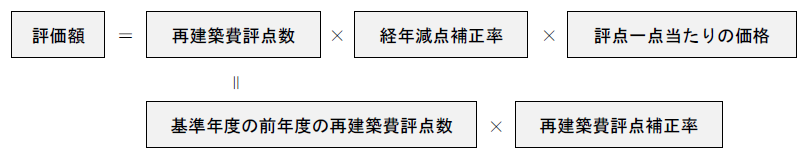
評価対象家屋の各部分別(屋根、外壁、内壁等の使用資材及び建築設備等)の評点数を、総務省が定める再建築費評点基準表※によって求め、合計したものです。再建築評点数に評価一点当たりの価格を乗じたものが再建築価格になります。
※再建築費評点基準表とは、固定資産税の家屋評価において、家屋の評価額を算出するために使用される基準表です。
経年減点補正率
家屋は、建築後の年数経過により損耗が生じ、その価値は次第に減少していきます。
固定資産税の家屋評価では、この減価を反映するため、再建築費評点数に「経年減点補正率」を乗じて評価額を算出します。
経年減点補正率は、家屋の構造、用途によって異なりますが、新築した翌年の居宅には0.80の経年減点補正率が適用されます。下限は0.20とされているため、固定資産税の課税対象となる家屋の要件を満たしている限り、評価額が0円になることはありません。
評点一点当たりの価格
家屋の資材費、労務費等の工事原価の地域格差等を考慮した「物価水準による補正率」と、家屋の建築費に通常含まれている設計管理費、一般管理費、利潤等を考慮した「設計管理費等による補正率」を、1円に乗じて得た額のことです。
一般的な家屋は、木造1.05、非木造1.10です。
新築住宅の税額の計算例
(例)構造:木造、床面積:130.00平方メートル、評価額:14,800,000円
<市街化調整区域> ※固定資産税が課税されます。(都市計画税は課税されません。)
14,800,000円×1.4%=207,200円…本来の固定資産税【1】
14,800,000円×1.4%×120平方メートル/130平方メートル×1/2=95,630円…軽減額【2】
【1】207,200円-【2】95,630円=111,570円→111,500円※…減額後の固定資産税【3】(100円未満切り捨て)
<市街化区域> ※固定資産税と都市計画税が課税されます。
14,800,000円×0.3%=44,400円…都市計画税【4】
(合計)【3】111,500円+【4】44,400円=155,900円
(2)新築以外の家屋(在来分家屋)の評価
在来分家屋については、基準年度(3年ごと)に評価替えが行われます。直近では、令和6年度に行われ、次回は、令和9年度となります。
再建築費評点補正率
新旧基準年度の3年間の建築費の物価変動割合に応じ、総務省で定めた率のことです。令和6基準年度では、木造111%、非木造107%が示されています。
ただし、上記計算の結果、評価額が前年度の価額を超える場合には、決定価額は引き上げられることなく、原則として、前年度の価額に据え置かれます。
なお、増改築がある家屋については、その部分を考慮して再評価されます。
家屋を新築及び増築したときには
家屋を新築及び増築された場合、その翌年から固定資産税が課税されます。固定資産税は、毎年1月1日(賦課期日)時点で存在している家屋に対して課税されます。
そのため、新築・増築された家屋は、毎年1月1日(賦課期日)時点で完成している場合に、その年度から課税が開始されます。
税額を算出するにあたって、総務省が定める『固定資産評価基準』に基づく家屋調査を実施いたします。家屋調査の実施について、税務課から手紙によりお知らせをいたしますが、登記上の完成年月日や所有者の連絡先の把握などの都合により、原則入居後または使用(営業)開始後の実施となります。
入居前または使用(営業)開始前の調査を希望の場合には、「家屋調査依頼書」に必要事項を記入の上、建築図面一式(原本をお持ちいただければ、写しをとらせていただきます。)を添付して、建物完成(引渡)予定日の1週間前頃までに税務課にご提出ください。また、調査は完成後となります。
新築及び増築後、3ヶ月が経過しても税務課からのお知らせがない場合は、税務課までご連絡ください。
なお、家屋調査依頼書はインターネットを通じて、いばらき電子申請・届出サービスより提出をすることができます。本サービスを利用される方については次のリンクをクリックしてください。
家屋を取り壊したときには
家屋を取り壊したときには、税務課に「家屋滅失届」をご提出ください。
また、年をまたいで届出を提出される場合には、取り壊し日を証明する書類の添付が必要になります。
登記されている家屋は、別途法務局にて「滅失登記」が必要になります。
家屋の一部を取り壊したときには、家屋の評価額を修正するため、調査を実施しますので、税務課に「家屋調査依頼書」をご提出ください。
なお、家屋滅失届はインターネットを通じて、いばらき電子申請・届出サービスより提出をすることができます。本サービスを利用される方については次のリンクをクリックしてください。
新築住宅に対する固定資産税の減額措置
新築住宅について、新築後3年間(3階建て以上の中高層耐火住宅は5年間)、居住用床面積の120平方メートルまでの税額が2分の1に減額されます。
なお、この減額措置の適用にあたり、届出は必要ありません。
【減額の要件】
〇令和8年3月31日以前に新築された家屋
居宅部分の床面積が50平方メートル((注意)一戸建以外の賃家住宅にあっては、一戸当たり40平方メートル))以上280平方メートル以下の住宅であること。
〇令和8年4月1日以後に新築された家屋
居住部分の床面積が40平方メートル以上240平方メートル以下の住宅であること。
※いずれの新築年においても併用住宅については、居住部分の床面積が全体の1/2以上であること。
新築認定長期優良住宅に対する固定資産税の減額措置
新築された認定長期優良住宅については、5年間(3階建て以上の中高層耐火住宅は7年間)、居住用床面積の120平方メートルまでの税額が2分の1に減額されます。新築した年の翌年の1月31日までに「認定長期優良住宅に係る固定資産税減額申告書」をご提出ください。
なお、認定長期優良住宅に係る固定資産税減額申告書はインターネットを通じて、いばらき電子申請・届出サービスより提出をすることができます。本サービスを利用される方については次のリンクをクリックしてください。
【減額の要件】
〇令和8年3月31日以前に新築された家屋
居宅部分の床面積が50平方メートル(※共同住宅は1世帯当たり40平方メートル)以上280平方メートル以下の住宅であること。
〇令和8年4月1日以後に新築された家屋
居住部分の床面積が40平方メートル以上240平方メートル以下の住宅であること。
※いずれの新築年においても併用住宅については、居住部分の床面積が全体の1/2以上であること。
認定長期優良住宅に係る固定資産税減額申告書 (PDFファイル: 107.8KB)
関連リンク
この記事に関するお問い合わせ先
総務部 税務課 資産税担当
〒319-1192 茨城県那珂郡東海村東海三丁目7番1号
電話番号:029-282-1711
ファックス:029-282-0105
更新日:2026年10月01日